Finanziamenti auto, il prezzo può più che raddoppiare: il vademecum Adusbef
La trasparenza dei finanziamenti destinati all’acquisto di automobili nuove è sempre più sotto la lente.
Il tema è emerso nelle aule di giustizia, con le condanne relative all’applicazione di interessi usurari da parte di alcune concessionarie pronunciate dal Tribunale e dalla Corte d’Appello di Torino, ma anche nei provvedimenti delle autorità e nelle nuove indicazioni della Banca d’Italia.
Da una parte, le concessionarie incentivano il ricorso al credito, arrivando talvolta a rendere meno conveniente o più difficile l’acquisto in contanti. Dall’altra, i consumatori rischiano di pagare un conto molto più elevato del previsto, come dimostra il caso raccontato da un lettore al Giornale.
Un’auto da 39mila euro che arriva a costarne oltre 87mila
La vicenda riguarda una Hyundai Tucson acquistata nel 2023 presso Autoingros Torino, concessionaria che operava anche come intermediario del credito. Il finanziamento era stato concesso da Crédit Agricole Auto Bank.
Il prezzo dell’automobile era di poco superiore a 39mila euro. Dopo aver sottratto 8.860 euro per la permuta della vecchia vettura, restavano da finanziare circa 30.400 euro.
L’importo complessivo del finanziamento, tuttavia, è salito a oltre 41mila euro, perché nel prestito sono confluiti anche polizze assicurative, servizi e altri costi accessori.
Le condizioni indicate erano:
-
Tan del 14,45%;
-
Taeg del 15,99%;
-
oltre 45mila euro di interessi;
-
più di 87mila euro complessivi da restituire.
Tra i servizi finanziati figuravano quasi 5mila euro per “Danni accessori”, oltre 2.100 euro per “Intergea Plus” e circa 2.100 euro per la polizza Rc auto.
Per i primi cinque anni era prevista una rata mensile di circa 516 euro, destinata successivamente a salire a 931 euro.
A luglio, il consumatore ha deciso di estinguere anticipatamente il finanziamento. Crédit Agricole Auto Bank gli ha richiesto quasi 39mila euro: poco più di 30mila euro come capitale residuo relativo all’automobile — appena 290 euro in meno rispetto alla somma che inizialmente occorreva finanziare — e oltre 8mila euro riferiti ai servizi inclusi nel prestito.
Adusbef: non fermarsi al Tan, controllare sempre il Taeg
Come può un consumatore evitare di trovarsi in una situazione simile?
L’avvocato Antonio Tanza, presidente di Adusbef, invita innanzitutto a non lasciarsi convincere esclusivamente dagli sconti applicati al prezzo della vettura:
«I concessionari spingono i finanziamenti per incassare royalty e allettano i clienti con ribassi e tempi di consegna più rapidi per chi sottoscrive il prestito, ma gli interessi spesso finiscono per superare lo sconto».
Il primo elemento da verificare è il costo effettivo del finanziamento.
«Per capire il tasso effettivo è fondamentale non fermarsi al Tan, ma guardare il Taeg, che rappresenta il costo totale del credito».
Il Tan indica infatti il tasso di interesse applicato al capitale finanziato, mentre il Taeg comprende anche commissioni, spese e altri costi obbligatori connessi al prestito. È quindi quest’ultimo dato a consentire un confronto più attendibile tra le diverse offerte.
Prima di firmare, chiedere il SECCI e confrontare i costi finali
Prima della sottoscrizione, il consumatore deve farsi consegnare il SECCI, il documento informativo europeo obbligatorio che riunisce le principali condizioni economiche e contrattuali del finanziamento.
Secondo Tanza, è inoltre fondamentale:
-
chiedere il prezzo dell’automobile in caso di pagamento in contanti;
-
calcolare l’importo complessivo dovuto con il finanziamento;
-
verificare il costo di polizze e servizi aggiuntivi;
-
confrontare le due cifre finali, senza limitarsi all’importo della rata mensile.
Una rata apparentemente sostenibile, infatti, può nascondere una durata molto lunga, costi accessori rilevanti o una maxi rata finale.
Maxi rata, Valore Futuro Garantito e manutenzioni obbligatorie
Tra gli altri aspetti da controllare con particolare attenzione figurano:
-
la presenza e l’importo della maxi rata finale;
-
le condizioni del Valore Futuro Garantito;
-
gli eventuali limiti di chilometraggio;
-
lo stato nel quale dovrà essere restituito il veicolo;
-
l’obbligo di effettuare manutenzioni presso officine convenzionate;
-
le conseguenze economiche in caso di estinzione anticipata;
-
le assicurazioni e gli altri servizi inseriti nel finanziamento.
Le formule con Valore Futuro Garantito possono infatti prevedere condizioni precise per la restituzione o la sostituzione dell’automobile. Il superamento del chilometraggio concordato, eventuali danni o il mancato rispetto del piano di manutenzione possono comportare ulteriori addebiti.
Le polizze della concessionaria non sono sempre obbligatorie
Particolare attenzione va riservata alle coperture assicurative abbinate al prestito.
«Il consumatore non è tenuto a sottoscrivere le assicurazioni proposte dalla concessionaria, spesso più care rispetto a quelle disponibili sul mercato», spiega il presidente di Adusbef.
Prima di accettare una polizza è quindi opportuno verificare se sia realmente obbligatoria per ottenere il finanziamento, quali rischi copra, quanto costi e se sia possibile acquistare una copertura equivalente presso un’altra compagnia.
Dal finanziamento si può recedere entro 14 giorni
Il presidente di Adusbef ricorda infine un diritto importante:
«Di norma, il contratto di acquisto dell’auto e quello di finanziamento sono separati: entro 14 giorni si può recedere dal prestito e pagare la macchina in un altro modo».
Il diritto di recesso dal contratto di credito può dunque rappresentare una tutela importante, ma non annulla automaticamente il contratto di acquisto dell’automobile. Prima di esercitarlo è necessario verificare di poter saldare il prezzo attraverso un’altra modalità.
Il consiglio di Adusbef è semplice: prima di firmare, non valutare soltanto lo sconto o la rata mensile, ma chiedere tutti i documenti, leggere attentamente le condizioni e confrontare l’importo complessivo che dovrà essere restituito.
01/09/2026
Documento n.17432
-
Conti correnti sempre più cari: l’indagine Adusbef ripresa da oltre 80 testate
L’indagine Adusbef sull’aumento dei costi dei ... -
PROGETTO INTELLIGENTEMENTE ARTIFICIALI
Viviamo in un’epoca in cui l’intelligenza ... -
CODACONS, ADUSBEF E ASSOUTT INSIEME PER LA SICUREZZA STRADALE DEI CITTADINI
23/07/2026 – Codacons, Adusbef e Assoutt presentano “Strade Sicure” ... -
QUIZ SUI BTP ITALIA
S'è conclusa l'emissione da parte del Tesoro di nuovi ... -
QUIZ SULL' ORO
Circolano parecchie idee sbagliate sull'oro, se convenga a un risparmiatore, ... -
_page-0001-1200.jpg)
Fondi pensione e TFR: cosa cambia dal 1° luglio 2026
Partiranno fra poco le modifiche della Legge di Bilancio 2026 per ... -
L’Autorità di Vigilanza Bulgara dispone l’amministrazione straordinaria per la "Dallbogg Life and Health"
La Financial Supervision Commission (FSC), Autorità di vigilanza bulgara, ... -

Arriva Soldi Tuoi, il gioco di carte per divertirsi e imparare le basi dell'educazione finanziaria
Dall'incontro tra un giornalista economico e un artista della grafica &... -
Autostrade, ADUSBEF vince la battaglia sulla trasparenza: l’ANAC bacchetta i concessionari e chiede gare subito per tutelare i cittadini
Una vittoria decisiva per i diritti dei consumatori italiani segna ... -

Ridisegnare le piattaforme per bloccare la dipendenza, nuove frontiere tra verifica dell’età e libertà di esplorazione
SINTESI : Una sentenza del Tribunale della California del 25 marzo 2026 ... -
Progetto Rete degli sportelli regionali per il Consumatore
ADUSBEF partecipa, in cordata con CODACONS Lazio, Movimento Difesa del ... -
Energia, aumenti in bolletta senza comunicazioni valide: parte la class action contro ENI Plenitude
Gli impegni assunti da ENI Plenitude nell’ambito del ... -
Convegno online – Webinar Oro. Bene rifugio o trappola? Martedì 2 dicembre 2025 ore 18:30-20:00
Convegno online – Webinar Oro. Bene rifugio o trappola? Formule ... -
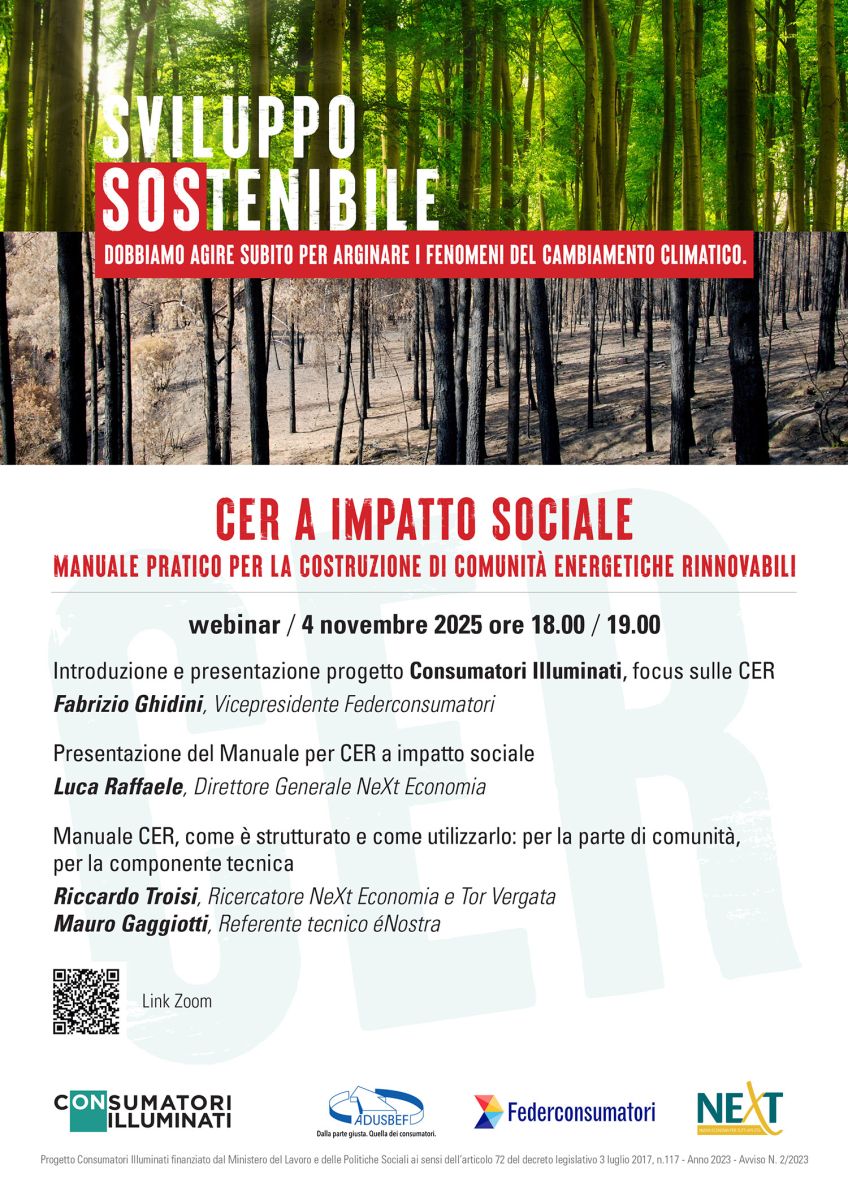
Comunità Energetiche Rinnovabili a Impatto Sociale (Webinar)
Per accedere al webinar gratuito collegati il giorno 04/11/2025 alle ore 18:00 ... -
La Magia dell’Interesse Composto iniziativa di Educazione Finanziaria ADUSBEF per il mese EduFin 2025
ADUSBEF presenta l’iniziativa di educazione finanziaria “La ...